亚洲核电建设热潮对化石燃料需求构成新挑战
Asia’s nuclear pipeline marks a new challenge for fossil fuel demand
事件经过
华盛顿:亚洲在新建核电站和可再生能源装机容量方面均占据主导地位,这为该地区电力行业化石燃料使用量可能被逐步侵蚀创造了条件。
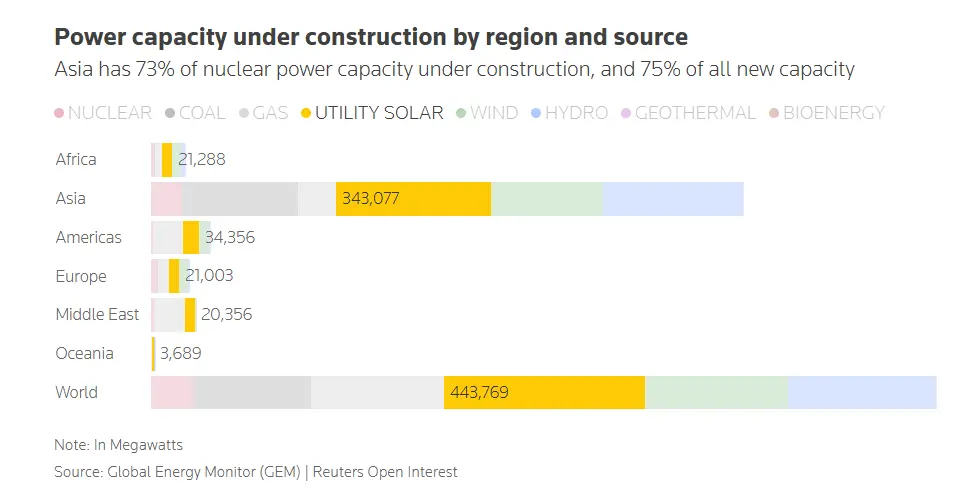
根据全球能源监测组织(GEM)的数据,目前全球在建的新反应堆中有73%位于亚洲国家,占全球在建总装机91吉瓦中的66吉瓦。
亚洲在目前运行中的核反应堆机组中占比略低于30%,因此新反应堆的集中建设表明,一旦项目完工,亚洲核电发电量预计将迎来大幅扩张。
亚洲还拥有目前在建的所有新增可再生能源装机容量的78%,其中1364吉瓦的太阳能和风能装机容量即将投入运行。
这种组合可能对化石燃料发电尤其具有杀伤力,因为核电和可再生能源针对的是电力系统的不同环节。
太阳能和风能在天气条件有利时越来越多地提供大量低成本电力,而核反应堆则无论天气或昼夜都能提供稳定的全天候发电。
两者叠加,在一年中更多时段减少了对燃煤和燃气电厂的需求,这是任何单一技术都无法做到的。
随着更多反应堆投入运行,加之风能和太阳能装机容量创纪录地增加,化石燃料电厂将面临运行时间缩短和利用率下降的局面,即使总电力需求继续增长,燃料消耗也将受到限制。
由于亚洲电力系统占全球煤炭消费和液化天然气进口需求的大部分,这意味着未来十年化石燃料在电力行业中的作用将稳步减弱。
以下是哪些国家在引领新一轮核电建设,以及随着这些新反应堆投入运行,哪些化石燃料市场将受到最大冲击的详细分析。
最具影响力的进展正在中国发生。该国同时在建204吉瓦煤电、236吉瓦公用事业规模太阳能、213吉瓦风电、247吉瓦水电和43吉瓦核电。
乍看之下,这似乎支持了煤炭仍是中国电力系统核心的说法。
然而,一个关键问题是,未来几十年究竟哪些资产将实际承担边际电力供应。
新增的风电、太阳能和水电将在日间和季节性发电中占据越来越大的份额。核电站将提供全天候的稳定出力。
两者叠加,留给燃煤电厂高利用率运行的空间就更小了。
中国的煤电装机不太可能消失。但核电的扩张提高了煤炭日益成为备用和调节资源、而非主要增长引擎的可能性。
对全球煤炭市场而言,这很可能导致未来几十年中国煤炭进口需求持续下降。
印度的情况略有不同。
印度在建核电装机6.6吉瓦,但同时有超过40吉瓦的煤电项目正在开发中。其太阳能在建规模接近99吉瓦,风电在建规模超过26吉瓦。
未来数年,煤炭仍将是印度电力系统的核心。需求增长规模太大,仅靠核电无法抵消。
然而,核电可能有助于改变未来化石燃料增长的轨迹,因为每新增一座反应堆并入电网,都会减少对额外煤电出力的需求,同时提供支持可再生能源持续部署所需的可靠电力。
印度的反应堆或许不会取代现有煤电装机,但可能阻止部分未来煤电装机的建设。
随着政策制定者寻求在可靠性、可负担性和排放目标之间取得平衡,这一区别可能变得越来越重要。
日本和韩国瞄准液化天然气需求
日本和韩国可能提供了核电直接替代化石燃料的最清晰例证。
日本有超过6吉瓦核电装机在建,且没有煤电项目在开发中。核电约占其整个电力建设在建规模的65%。
韩国同样没有在建煤电项目,同时在建5.6吉瓦核电装机,相当于其当前在建电力开发总组合的40%以上。
两国仍是全球最大的液化天然气进口国之一,且都严重依赖燃气发电来保障可靠性。
因此,每座新反应堆都可能与进口液化天然气直接竞争,并对天然气出口国构成长期挑战。
尽管预计到2030年代大部分时间,亚洲电力需求增长将支撑液化天然气消费,但日本和韩国不断扩大的核电装机可能限制增长,并在更长时期内稳步减少发电所需的天然气量。
新兴市场将目光投向天然气之外
天然气出口国还应警惕新兴市场的核电建设,其中几个国家一直依赖国内和进口天然气。
在土耳其,核电占目前在建发电装机总量的80%以上。
孟加拉国正在建设其首个大型核电项目,鲁普尔反应堆约占该国在开发新增电力装机的一半。
该厂址计划建设两座1200兆瓦反应堆,首台机组预计于2027年投入商业运行。
埃及也在建设其首座核反应堆,预计于2028年开始向电网供电。
对这些国家而言,吸引力不仅限于减排。核电提供了一条减少对进口燃料依赖、提高能源安全并稳定电力成本的途径。
如果项目成功,可能降低长期的天然气进口需求,并减少对2021年以来全球液化天然气市场特征性价格波动的敞口。
总体而言,建设数据显示,亚洲主要经济体并非在可再生能源和核能之间做选择,而是两者都在建设。
全球最大的核能开发者同时也是全球最大的风能、太阳能和水电装机建设者之一。
中国和印度体现了这一趋势,而日本和韩国日益将核能视为可再生能源发电的补充,而非替代。
这种做法可能比任何单一技术单独所能实现的更有效地重塑化石燃料需求。风能和太阳能在天气条件配合时减少燃料消耗。
核能则在每一天的每一小时都在减少燃料消耗。
两者结合起来,对亚洲各地煤炭和天然气需求构成日益强大的挑战。
而且由于亚洲仍是全球化石燃料消费增长的中心,该地区的核电建设最终对未来燃料市场的重要性,可能与任何可再生能源热潮相当。
Gavin Maguire 是“全球能源转型”专栏作者。他此前担任亚洲大宗商品与能源编辑。
这里按公开报道保留了事情的经过,不是把报纸原文整篇搬过来。
在 The National 核对原文